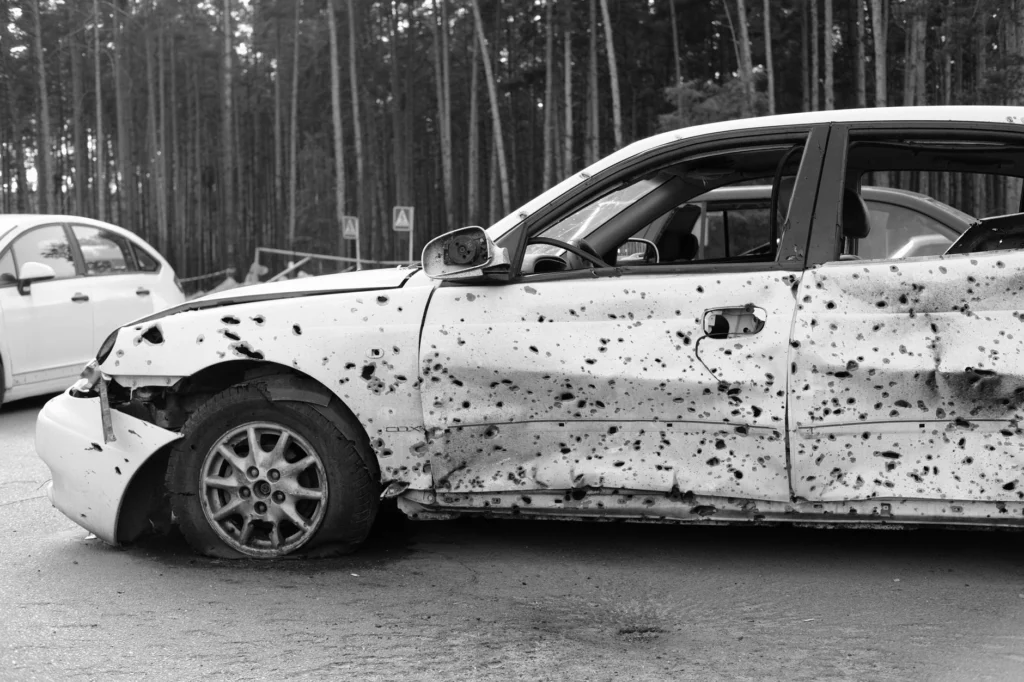
Vermögensverlust durch Fahrzeugschäden vermeiden
Ein Fahrzeugschaden kann schnell zum echten Vermögensproblem werden. Wer die Mechanismen dahinter kennt, schützt sich vor teuren Fehlern.
Inhalt
Ein Autounfall ist selten nur ein logistisches Problem. Er ist fast immer auch ein finanzielles. Wer sein Fahrzeug als reines Fortbewegungsmittel betrachtet, unterschätzt, wie viel gebundenes Kapital darin steckt. Gerade bei neueren oder gut gepflegten Fahrzeugen kann ein einziger Unfall mehrere zehntausend Euro Vermögensverlust auslösen, wenn die Schritte danach falsch gesetzt werden.
Was ein Fahrzeug wirklich wert ist
Der Kaufpreis eines Fahrzeugs ist nicht sein Wert, zumindest nicht dauerhaft. Autos verlieren mit jedem Jahr an Marktwert. Ein Neuwagen büßt im ersten Jahr durchschnittlich 20 bis 25 Prozent seines Kaufpreises ein, in den Folgejahren weitere 10 bis 15 Prozent pro Jahr. Was viele dabei vergessen: Dieser Wertverlust läuft still und kontinuierlich, er fällt erst dann auf, wenn das Fahrzeug plötzlich bewertet werden muss.
Genau das passiert nach einem Unfall. Ein Gutachter ermittelt den Zeitwert, also den Betrag, den das Fahrzeug am freien Markt kurz vor dem Schaden erzielt hätte. Liegt der Reparaturkostenbetrag über diesem Zeitwert, spricht man von einem wirtschaftlichen Totalschaden. Die Versicherung zahlt dann nicht die Reparatur, sondern den Zeitwert abzüglich des sogenannten Restwerts. Und genau hier beginnt für viele Fahrzeughalter das eigentliche Problem.
Der Restwert als unterschätzter Hebel
Der Restwert ist der Betrag, den das verunfallte Fahrzeug in seinem beschädigten Zustand am Markt noch erzielen kann. Versicherungen beauftragen häufig spezialisierte Unternehmen, die innerhalb weniger Stunden Online-Angebote einholen und dem Gutachter einen Restwert nennen, der oft überraschend hoch ausfällt. Das ist kein Zufall: Je höher der Restwert, desto weniger muss die Versicherung an den Geschädigten zahlen.
Ein Beispiel: Zeitwert 18.000 Euro, Reparaturkosten 14.500 Euro. Wirtschaftlicher Totalschaden. Die Versicherung setzt den Restwert auf 4.800 Euro an, zahlt also 13.200 Euro. Hätte der Fahrzeughalter selbst auf einer spezialisierten Plattform angeboten, wäre vielleicht nur ein Restwert von 3.200 Euro realisierbar gewesen. Die Differenz von 1.600 Euro verliert er still, weil er das Restwertangebot der Versicherung einfach akzeptiert hat.
Wer sich frühzeitig informiert, kann gegensteuern. Beim Restwert nach Totalschaden gilt: Der Geschädigte hat grundsätzlich das Recht, sein Fahrzeug zu dem im Gutachten ausgewiesenen Restwert zu behalten und die Differenz zum Zeitwert zu kassieren. Er ist nicht verpflichtet, das Fahrzeug an den Käufer zu verkaufen, den die Versicherung präsentiert.
Typische Fehler nach einem Totalschaden
In der Praxis machen Fahrzeughalter nach einem Totalschaden regelmäßig Fehler, die vermeidbar wären. Die häufigsten:
- Restwertangebot der Versicherung kommentarlos akzeptieren, ohne eigene Marktrecherche durchzuführen
- Fahrzeug zu früh abgeben, bevor ein unabhängiges Gutachten erstellt wurde
- Kein eigenes Gutachten beauftragen, sondern sich auf das Gutachten der gegnerischen Versicherung verlassen
- Fristen versäumen, etwa bei der Meldung an die eigene Kaskoversicherung
- Schadensminderungspflicht verletzen, indem das Fahrzeug unnötig lange auf einem kostenpflichtigen Abstellplatz steht
Jeder dieser Fehler hat einen direkten Preis. Ein eigenes Gutachten kostet bei einem Fahrzeugschaden oberhalb von 750 Euro Schadenshöhe typischerweise 150 bis 500 Euro, ist aber bei einem Haftpflichtschaden von der gegnerischen Versicherung zu erstatten. Es ist eine der wenigen Schutzmaßnahmen, die nichts kostet, wenn sie gebraucht wird.
Kaskoversicherung contra Haftpflichtschaden
Die Abwicklung unterscheidet sich je nachdem, wer den Schaden verursacht hat. Bei einem selbst verursachten Schaden greift die eigene Vollkaskoversicherung, bei einem Fremdverschulden die Kfz-Haftpflicht des Unfallverursachers. Diese Unterscheidung ist für den Vermögensschutz erheblich.
Im Haftpflichtfall hat der Geschädigte stärkere Rechte. Er kann einen eigenen Sachverständigen beauftragen, dessen Kosten erstattet werden. Er kann auf Gutachtenbasis abrechnen, also den Zeitwert abzüglich Restwert ausgezahlt bekommen, ohne das Fahrzeug verkaufen zu müssen. Und er hat Anspruch auf Nutzungsausfall oder Mietwagen für den Zeitraum der Regulierung.
In der Kaskoabrechnung hingegen gelten die Bedingungen des eigenen Vertrags. Hier greift oft eine Selbstbeteiligung von 300 oder 500 Euro, und die Versicherung rechnet intern ab, häufig nach eigenen Restwertlisten, die nicht immer marktgerecht sind. Wer seinen Kasko-Vertrag nicht kennt, erfährt die Details meist erst, wenn es zu spät ist.
Wertverlust durch merkantilen Minderwert
Selbst wenn ein Fahrzeug vollständig repariert wird, entsteht ein weiterer Vermögensverlust, der oft übersehen wird: der merkantile Minderwert. Dieser beschreibt den Umstand, dass ein repariertes Unfallfahrzeug am Markt weniger wert ist als ein vergleichbares unfallfreies Modell, auch wenn technisch alles korrekt instand gesetzt wurde.
Bei einem vier Jahre alten Mittelklassefahrzeug mit einem Schaden im Bereich der Fahrzeugstruktur kann der merkantile Minderwert 800 bis 2.500 Euro betragen. Bei jüngeren Fahrzeugen liegt er noch höher. Dieser Betrag ist bei Fremdverschulden von der Haftpflichtversicherung des Verursachers zu erstatten, wird aber nur gezahlt, wenn er ausdrücklich geltend gemacht wird. Das Gutachten muss ihn ausweisen, und der Geschädigte muss ihn einfordern.
Was sich vorbereiten lässt
Einige Maßnahmen lassen sich vor einem Schadenfall treffen und senken das Risiko erheblicher Vermögensverluste:
- Fahrzeugwert realistisch kennen: regelmäßige Orientierung an Plattformen wie mobile.de oder AutoScout24, nicht am ursprünglichen Kaufpreis
- Kaskovertrag kennen: Selbstbeteiligung, Restwertklauseln und Abrechungsmodalitäten im Schadensfall
- GAP-Versicherung prüfen: Wer ein Fahrzeug finanziert, schuldet der Bank oft mehr, als das Auto nach einem Totalschaden noch wert ist. Eine GAP-Versicherung schließt diese Differenz
- Notfallkontakt eines Gutachters bereithalten: Kfz-Sachverständige können oft kurzfristig zum Unfallort kommen
Fahrzeugschäden sind kein Randthema der privaten Vermögensplanung. Für viele Haushalte ist das Auto nach der Immobilie das wertvollste Objekt. Wer nach einem Unfall die falschen Entscheidungen trifft, verliert nicht nur Geld, sondern oft auch die Verhandlungsgrundlage, um es zurückzuholen.
Mehr aus Finanzen
Alles aus Finanzen Finanzen
Anschlussfinanzierung 2026: Forward oder Prolongation?
Wessen Zinsbindung 2026 ausläuft, zahlt künftig meist das Doppelte bis Dreifache an Zins. Der Beitrag rechnet durch, wann ein Forward-Darlehen …
Andreas Reicher · 6. Oktober 2026 · 7 Min. Finanzen
Umschuldung und Dispoablösung: Anbieter im Überblick
Wer seinen Dispo ablösen oder mehrere Kredite bündeln will, hat die Wahl zwischen Banken, Direktanbietern und Kreditvermittlern. Welche Anbieter sich …
Andreas Reicher · 30. September 2026 · 5 Min. Finanzen
Vermögensplanung 2026: Vollmachten und Nachfolge
Wer 2026 sein Kapital sinnvoll absichern will, kommt an klaren Vollmachten und einer durchdachten Nachfolgeregelung nicht vorbei. Dieser Beitrag zeigt, …
Andreas Reicher · 30. September 2026 · 5 Min.